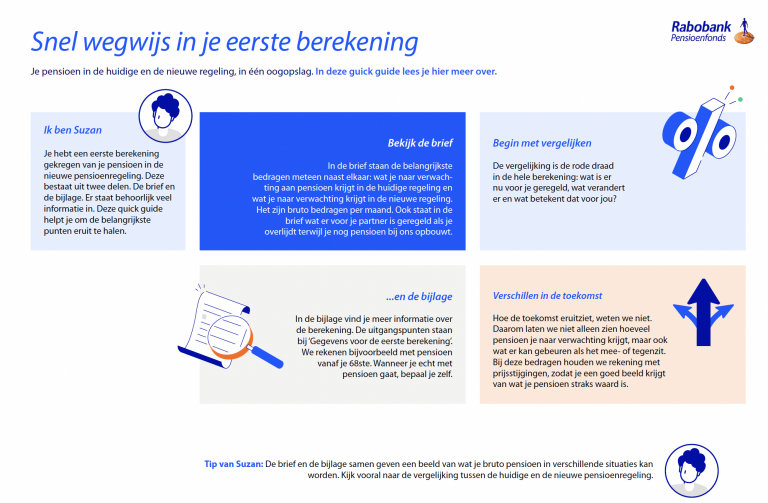
Ik ben Suzan. Ik help je graag met je pensioen. Je hebt nu een eerste berekening gekregen van je pensioen in de nieuwe regeling. Deze bestaat uit twee delen. De brief en de bijlage. Er staat behoorlijk veel informatie in. Waar kun je nu het beste op letten? Laten we samen kijken. In de brief staan jouw bedragen meteen naast elkaar: wat je pensioen in de huidige regeling is en wat je naar verwachting aan pensioen krijgt in de nieuwe regeling. Het zijn bruto bedragen per maand.
Die vergelijking is de rode draad in de hele berekening: wat is er nu voor je geregeld, wat verandert er en wat betekent dat voor jou? Ook staat in de brief wat er voor je nabestaanden is geregeld als je overlijdt. In de bijlage vind je meer informatie over de berekening. De uitgangspunten staan bij ‘Gegevens voor de eerste berekening’. Daar staat ook waarom je nieuwe pensioen anders is, dan je huidige pensioen.
Goed om te weten: de bedragen die je nu hebt gekregen zijn nog niet definitief. We gebruiken voor deze eerste berekening onze dekkingsgraad van 31 december 2025. En je persoonlijke gegevens van 1 januari 2026.
Tot het moment van de overgang hebben gewijzigde gegevens, financiële ontwikkelingen en wettelijke vereisten nog invloed op de uitkomst. Daarom kan het uiteindelijke bedrag hoger of lager uitvallen dan de verwachting die je nu ziet. Het definitieve bedrag wordt vastgesteld bij de overgang naar de nieuwe regeling, die start op 1 januari 2027.
Je pensioen in de nieuwe regeling kan anders zijn dan nu. Dat komt doordat we je huidige pensioen meenemen naar de nieuwe regeling. Daarbij wordt een deel van de reserves van het fonds verdeeld volgens de gemaakte afspraken en wettelijke regels.
In de huidige regeling krijg je een ‘stabiel pensioen’. Door de overgang naar de nieuwe regeling wordt jouw pensioen variabel. Bij een variabel pensioen kan je uitkering omhoog, maar ook omlaag. De hoogte van je pensioen wordt beïnvloed door onder andere ontwikkelingen van de beleggingen en de rente. Om schommelingen zoveel mogelijk te beperken verdelen we de resultaten van deze ontwikkelingen over drie jaar, spreiden we de beleggingen en gebruiken we een risicodelingsreserve. Het doel is een pensioen dat op de lange termijn zoveel mogelijk zijn koopkracht behoudt.
Je krijgt in januari nog hetzelfde pensioen als in december 2026. Het bedrag dat je netto ontvangt, kan wel anders zijn. Bijvoorbeeld doordat belastingtarieven per 1 januari wijzigen.
In februari krijg je voor het eerst je nieuwe pensioen. Mogelijk zit hierbij nog een verrekening over januari. Vanaf maart ontvang je iedere maand het zelfde bruto pensioenbedrag. Dit bedrag blijft gelijk tot 1 april 2028. Kijk nu vooral naar wat er voor jou verandert. Dat geeft je een eerste beeld van wat de overgang voor jou kan betekenen.
Je eerste berekening is nog maar het begin. We blijven je de komende periode stap voor stap informeren over de nieuwe pensioenregeling.