
In de nieuwe pensioenregeling krijg je meer keuze in hoeveel je zelf inlegt voor je pensioen. Je kunt je vrijwillige eigen bijdrage verhogen of verlagen. Zo kun je je pensioen beter laten aansluiten bij wat nu bij jouw leven past én bij je plannen voor nu en later. Hieronder lees je daar meer over.
Eigen bijdrage
In de nieuwe pensioenregeling krijg je meer keuze in hoeveel je zelf inlegt voor je pensioen. Je kunt je vrijwillige eigen bijdrage verhogen of verlagen. Zo kun je je pensioen beter laten aansluiten bij wat nu bij jouw leven past én bij je plannen voor nu en later. Hieronder lees je daar meer over.
Wat blijft hetzelfde?
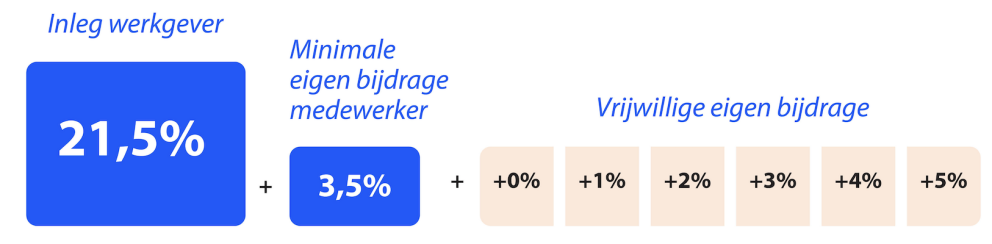
Ook in onze nieuwe regeling leggen jij én je werkgever samen geld in om je pensioenpot te laten groeien. Dat noemen we premie-inleg. In totaal gaat het om minimaal 25% van het deel van je salaris waarover je pensioen opbouwt. Je werkgever betaalt 21,5% van je pensioengrondslag en jij kiest op dit moment jaarlijks voor een eigen bijdrage van 3,5% of 5,5%.
Wat verandert er?
In onze nieuwe pensioenregeling krijg je meer mogelijkheden om extra pensioen op te bouwen. De minimale eigen bijdrage blijft 3,5%. Daar bovenop kun je kiezen voor een vrijwillige eigen bijdrage tussen de 1% en 5%. Maak je straks geen keuze, dan staat jouw vrijwillige eigen bijdrage standaard op 2%. Je eigen bijdrage is dan totaal 5,5%.
Ontvang je op dit moment een compensatie? Dan verandert er vanaf 1 januari 2027 ook de manier waarop je die ontvangt. Nu wordt je compensatie rechtstreeks toegevoegd aan je pensioen. Vanaf 2027 ontvang je dit bedrag via je salaris. Je krijgt het bedrag dus zelf in handen en bepaalt zelf wat je ermee doet.
Recht op compensatie?
Wil je weten of jij recht hebt op compensatie? Reken het dan na.
Bekijk het hier.
Wat betekent dit voor jou?
Wil je liever meer of juist minder inleggen? Dan kun je dit één keer per jaar aanpassen in Workday. De nieuwe eigen bijdrage geldt dan vanaf 1 januari van het volgende jaar. Je ontvangt in het laatste kwartaal van 2026 meer informatie over het aanpassen van je eigen bijdrage. Als je jouw vrijwillige eigen bijdrage aanpast dan verwerken wij jouw keuze per 1 januari 2027 in onze administratie.
Gebruik de rekentool!
Je kunt deze rekentool gebruiken om door te rekenen wat een verschil in jouw vrijwillige eigen bijdrage betekent voor je verwachte pensioen.
Hoe jouw keuzes je pensioen beïnvloeden
In onze nieuwe pensioenregeling kun je keuzes maken die van invloed zijn op hoeveel pensioen je later krijgt. Daarbij spelen vooral twee dingen een rol: hoeveel premie je betaalt en hoeveel risico je wilt nemen met je pensioenbeleggingen. Bij keuze voor meer risico resulteert een hoger verwacht pensioen, maar ook minder zekerheid. Bij keuze voor minder risico volgt een lager verwacht pensioen, maar wel meer stabiliteit. Je kunt ook kiezen voor een hogere vrijwillige eigen bijdrage. Daarmee bouw je voor later meer pensioen op. Je houdt dan wel minder salaris over. Andersom kun je ook kiezen voor een lagere vrijwillige eigen bijdrage. Dan bouw je voor later minder pensioen op, maar houd je nu meer geld over om aan andere dingen te besteden. Op deze pagina leggen we uit hoe beleggen in de nieuwe regeling werkt en welke keuzes je daarin hebt.
Zorg voor inzicht
Wil je weten hoeveel pensioen je al hebt opgebouwd en hoeveel je later ongeveer krijgt? Log dan in op de pensioenplanner op onze website of ga naar mijnpensioenoverzicht.nl. Daar zie je een overzicht van je opgebouwde pensioen in de huidige pensioenregeling. Dit helpt je om te bepalen of je misschien meer pensioen wilt opbouwen door een hogere eigen bijdrage te betalen.
Veelgestelde vragen
Meer weten? Bekijk dan alle vragen rechts bovenin.
Ja, als je op hetzelfde moment meer premie inlegt dan kom je uiteindelijk ook op een hoger pensioen uit. Hoe ouder je nu bent, hoe minder groot het effect zal zijn. De extra inleg heeft dan namelijk minder lang de tijd om rendement te maken.
Of het voordeel voldoende is, bepaal je zelf. Wel geldt: hoe later je begint, hoe korter je rendement kan maken en hoe kleiner het voordeel. Ook wordt vanaf 58 jaar het beleggingsrisico afgebouwd naarmate je dichter bij je pensioenleeftijd komt. Als je op latere leeftijd begint met extra premie inleggen, is de impact op je verwachte pensioen daarom kleiner. Via de rekentool op onze website kun je een indicatie krijgen van wat het jou oplevert.
Als je vóór je pensioendatum overlijdt dan vervalt jouw pensioenpot, inclusief de extra betaalde eigen bijdrage, aan het pensioenfonds. Als je op het moment van je overlijden nog in dienst bent (of het partnerpensioen na je uitdiensttreding vrijwillig hebt laten doorlopen) ontvangen jouw nabestaanden dan een nabestaandenpensioen dat is gebaseerd op jouw salaris.
Heb je vragen?
We kunnen ons voorstellen dat je vragen hebt over je pensioen. Laat het ons dan weten. Gebruik daarvoor dit contactformulier. We helpen je graag verder.
